
出品 | 财评社
文章 | 宝剑
编辑 | 笔谈
药明康德是全球医药研发生产外包行业的龙头,业务覆盖从药物发现、临床前研究到临床和商业化生产的全链条,服务小分子、寡核苷酸、多肽、蛋白、细胞基因治疗等几乎所有药物类型,业内叫 CRDMO 一体化。过去两年,这家公司经历了一场由地缘政治引发的大起大落,如今,它正处在强劲复苏的通道上。
先说最近的一件事。2026 年 6 月,美国国防部把药明康德列入了 1260H 条款下的“中国军工企业”名单;到了 11 月 9 日,国防部又决定把它从名单中移除,理由是遵从法院批准的初步禁令裁决。公司随即发布自愿性公告,称此次移除使公司不再因 1260H 名单而承受进一步的不利影响。被错误地贴上“军工企业”标签,曾是悬在药明康德头顶的一把剑,如今这把剑被移开了。
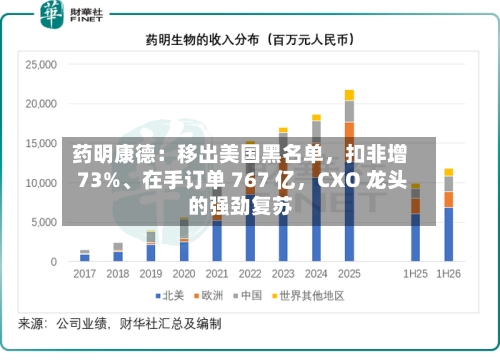
地缘政治的扰动,直接反映在它 2024 年的报表上。那一年,受美国《生物安全法案》担忧影响,药明康德营收 392.41 亿元,同比下滑 2.7%,归母净利润 94.50 亿元,同比下滑 1.63%。这是它上市以来少见的业绩收缩。
但主业并没有垮。2025 年,公司扣非归母净利润 132.41 亿元,同比增长 32.56%,主业已经重新回到增长轨道。到了 2026 年前三季度,复苏的成色更扎实了。
2026 年前三季度,药明康德实现营业收入 455.37 亿元,同比增长 38.59%;剔除已剥离的低增长业务,持续经营业务收入同比增长 46.3%,主业的真实增速更快。归母净利润 193.98 亿元,同比增长 60.64%;扣非归母净利润 164.77 亿元,同比增长 73.03%。73% 的扣非增速快过归母的 60%,说明这一轮高增长是主业实打实挣出来的,不是靠卖资产和一次性收益撑起来的。单看第三季度,营收 166.4 亿元,同比增长 38%,归母净利润 83.2 亿元,同比增长 136.7%,略超市场预期。
增长的动力,主要来自化学业务。前三季度,公司化学业务收入 393.6 亿元,同比增长 51.5%。其中小分子药物研发生产外包收入 235.8 亿元,同比增长 65.6%,前三季度新增分子 1089 个,管线总量 3863 个,包括 103 个商业化项目、94 个临床三期项目;多肽和寡核苷酸业务,也就是 TIDES,收入 115.2 亿元,同比增长 46.9%,公司预计全年增速约 47%。TIDES 服务的客户数同比提升 37%,服务分子数同比提升 86%,这个赛道的高景气还在延续。多肽正是当下炙手可热的 GLP-1 减肥药的核心成分,药明康德是这一轮多肽产能扩张的主要受益者之一。
测试和生物学业务也在跟上。前三季度测试业务收入 39.1 亿元,同比增长 32%,其中药物安全性评价收入增长 40.6%,新分子种类相关收入占比超过 35%;生物学业务收入 21.9 亿元,同比增长 12.4%,在核酸类、偶联类、多特异性抗体类等领域保持领先。
盈利质量同步在改善。前三季度,公司经调整 Non-IFRS 毛利率 54.8%,同比提升 7.8 个百分点;经调整 Non-IFRS 归母净利率 40.4%,同比提升 8.3 个百分点。毛利率和净利率同时大幅抬升,说明这一轮增长不只是规模扩张,还有效率和产品结构的改善。现金流和利润同向,前三季度经调整经营现金流 172.8 亿元,同比增长 58.9%,经调整自由现金流全年指引也从 135 亿到 145 亿元上调到 145 亿到 155 亿元。
最让市场放心的,是在手订单。截至 2026 年 9 月底,药明康德持续经营业务的在手订单达到 767.4 亿元,同比增长 36.4%,仅第三季度单季新签订单就约 270 亿元。订单是 CXO 行业最硬的先行指标,767 亿的储备,为未来一两年的业绩提供了可见度。
基于这样的基本面,公司连续两个季度上调了全年指引:整体收入从 585 亿到 605 亿元,上调到 610 亿到 619 亿元;持续经营业务收入增速从 35% 到 39%,上调到 40% 到 42%;资本开支也从 75 亿到 85 亿元,上调到 80 亿到 85 亿元。中泰、天风、华西、国金四家券商,在最新的点评里都维持“买入”评级。
当然,这轮复苏也不是没有需要留意的点。美国《生物安全法案》的阴影并没有完全散去,1260H 名单的移除依据的是法院的初步禁令,后续仍有不确定性;公司 2025 年的归母净利润翻倍,有相当一部分来自出售联营企业药明合联部分股权和剥离业务的一次性收益,2026 年才回到纯主业驱动。此外,公司在剥离部分 ATU 和器械测试、临床试验等业务,聚焦核心 CRDMO 的战略还在推进中。
把这些放在一起看,药明康德的处境是清晰的:它扛过了 2024 年地缘政治的冲击,主业在 2025 年恢复、2026 年强劲复苏,扣非增速、在手订单、毛利率都在向上,黑名单的标签也被摘掉了。一个从外部冲击里走出来的 CXO 龙头,正在用扎实的订单和利润,证明自己的韧性。
数据来源:药明康德 2026 年第三季度报告、2025 年年度报告、2023 年年度报告、自愿性公告(临 2026-042);化学、测试、生物学分业务收入、在手订单、经调整 Non-IFRS 指标、全年指引等数据转引自中泰、天风、华西、国金证券研报。



