中国国航(601111.SH)、南方航空(600029.SH)、中国东航(600115.SH)近日披露的2026年三季报显示,今年前三季度,三大航营业收入均实现同比增长,但归母净利润全部为负,合计亏损约84亿元。与三大航形成对比的是,4家民营上市航司全部盈利,民航业呈现显著的业绩分化。
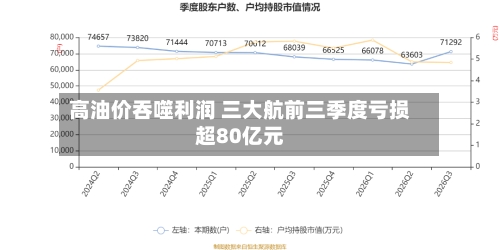
业内专家表示,两类航司业绩分化根源在于机队结构、航线属性、经营机制的差异,全服务网络型航司成本刚性更强,在油价上行周期承压更为突出,四季度淡季行情或将进一步考验航司盈利韧性。
增收难抵燃油重压
中国国航发布的三季报显示,今年1—9月,公司实现营业总收入1409.63亿元,同比上升8.58%;归母净利润为-20.15亿元,同比下降207.78%。按单季度数据看,第三季度营业总收入516.95亿元,同比上升5.35%;归母净利润2.71亿元,同比下降92.64%。
南方航空2026年前三季度营业收入1472.12亿元,同比增长6.93%;归母净利润为-43.05亿元,上年同期为盈利23.07亿元,同比由盈转亏。第三季度单季营业收入525.33亿元,同比增长2.26%;归母净利润为-6.09亿元,上年同期单季为盈利。
中国东航前三季度营业总收入1170.66亿元,同比增长10.01%;归母净利润为-21.15亿元,同比由盈转亏。第三季度单季营业收入为428.32亿元,同比增长8.18%;归母净利润为0.64亿元,同比下降98.19%。
三大航均将航油成本上涨列为前三季度亏损的主要原因,南方航空在财报中表示,受油价波动冲击影响,公司效益大幅下降,出现经营亏损;中国国航表示,公司积极应对行业发展新常态,加快提升主业经营质效,深入推进提质增效。但受油价快速攀升影响,公司航油成本大幅增加,造成利润指标同比大幅波动;中国东航表示,今年前三季度,中东地缘政治局势持续紧张,推动国际原油价格高位震荡,航油价格随之大幅攀升。作为公司最主要的运营成本之一,航油价格上行直接推高营业成本,致使公司经营业绩及其他财务指标出现较大幅度下滑。
民航专家、广东外语外贸大学南国商学院教授郭佳在接受《中国经营报》记者采访时表示,航油成本一般占到航司总成本的35%—40%,二季度开始航油价格较一季度出现大幅上涨,当前航油价格较年初上涨幅度接近100%,航司的毛利水平很难覆盖这部分新增成本,导致三大航前三季度出现亏损。
广州思益得首席策略官陈彦颐表示,三大航作为全服务网络型航司,宽体机占比高、国际航线恢复周期长,叠加全服务产品体系带来较强的固定成本刚性,在油价上行时缺乏足够的缓冲空间。南航亏损最大,恰恰因为它国内航线占比最高、机队规模最大,高油价冲击被最密集的运营网络同步放大。这不是单纯的“油贵了”,而是规模越大的全服务航司,单位成本对油价的敏感度越高,利润被侵蚀的速度也越快。
谈及对三大航未来业绩的预期,郭佳表示,目前原油期货价格虽出现回落,但航油现货成交价依旧处在高位,成本压力没有实质性缓解。叠加四季度本就是民航传统淡季,出行需求回落,收益端走弱,四季度航司业绩大概率维持偏弱态势,甚至有可能不及三季度。
影响力研究院荣誉院长、广州豪富科技股份有限公司董事长张荔也表示,四季度是传统淡季,前期高价航油库存叠加淡季需求走弱,将拖累航司业绩。三大航全年大概率仍承压,预计南航可能继续亏损,国航、东航在微利或小幅亏损边缘徘徊。2027年三大航业绩能否修复,取决于几个变量:一是国际油价中枢是否稳定在合理区间;二是国内客运能否从“量增价跌”回到“量价齐稳”;三是燃油附加费机制与套保比例是否提升;四是国际航线恢复能否持续带来高收益舱位。若油价中枢下移、需求端不恶化,明年下半年有望看到实质性扭亏,但节奏会较慢。
民营航司保持盈利
4家上市民营航司在2026年前三季度全部盈利,海航控股(600221.SH)、春秋航空(601021.SH)、吉祥航空(603885.SH)、华夏航空(002928.SZ)4家企业前三季度归母净利润总和约为31.16亿元。
春秋航空作为国内低成本航空的标杆企业,是前三季度盈利最高的航空公司,实现营收193.53亿元,同比增长15.38%;归属于上市公司股东的净利润18.43亿元,同比下降21.08%,降幅在几家上市航司中最低。
郭佳分析,同样面对高油价,国有三大航与民营航司出现明显业绩分化,根源在于二者的经营基本盘存在差异。三大航机队规模庞大、航线网络覆盖面广,人员体系复杂、人机比偏高,不少航线还带有保障属性,调整起来难度大、“大船不好调头”;民营航司普遍机型单一、以窄体机为主,人机比更低,固定运营成本本就更有优势,市场化调整空间更大。面对亏损压力,民营航司可以果断砍掉收益差、成本倒挂的航线,但国有航司部分航线需要兼顾社会责任,不能单纯按照经济效益来取舍。
陈彦颐表示,三大航和民营航司业绩分化的核心不在“谁更省油”,而在商业模式对成本波动的吸收能力完全不同。春秋航空的单位座公里成本本就比三大航低约30%,单一机型、高客座率、高飞机利用率形成了“低成本—高周转—稳现金流”的闭环,油价上涨时它仍有其他成本项可以继续压缩。海航的盈利则更多来自区位红利和重整后的财务费用下降,海南自贸港的客流结构提供了差异化支撑。三大航承压不是因为没有需求,而是庞大网络、国际航线恢复成本和全服务定位,决定了它们的利润释放天然更慢、更依赖外部成本环境。民营航司体量小、调整快,在成本上行期反而显出了结构性的灵活优势。
未来,民航业应如何对冲油价剧烈波动带来的冲击?郭佳表示,企业层面要做好降本增效,抓手在于精准投放运力,同时行业层面也需要提供配套政策,比如对上座率持续偏低的航班建立预警机制,在保障时刻资源的前提下,合理压减低效飞行。长远来看,也可以探索航企重组整合,降低市场分散度,提升行业整体抗风险能力。
(文章来源:中国经营报)