上市航运企业三季报显示,油运市场在地缘、供需、贸易格局等多重因素推动下走出超级行情,干散货、特种船、集装箱运输等多条主线同步迎来景气上行,运价成为拉动利润的重要因素,多家头部企业净利润实现数倍增长,航运板块业绩弹性充分释放。
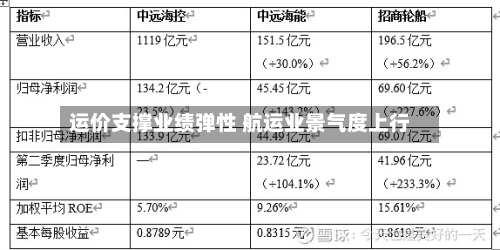
Choice数据显示,截至10月31日,A股申万行业交通运输板块35家航运港口公司中,33家有可比的前三季度归母净利润数据,其中25家同比增长,占比超过七成。
油运价格撑起业绩弹性
油运巨头招商轮船三季报显示:第三季度实现归属于上市公司股东的净利润50.24亿元,同比增长327.45%;前三季度实现归属于上市公司股东的净利润119.83亿元,同比增长263.15%。招商轮船提到,业绩变动主要系油轮运输市场受地缘及供需结构变化等多重影响,运价同比大幅上涨。
中远海能聚焦油轮运输和LNG运输,前三季度实现归母净利润73.89亿元,同比增长171.90%。其中,第三季度归母净利润为28.44亿元,同比增长235.04%,环比上升19.9%。值得注意的是,公司前三季度油轮运力投入同比下降14.3%,运输量同比下降10.2%,但同期油轮板块累计实现营业收入223.24亿元,同比上升51.5%。
VesselsValue数据显示,第三季度VLCC(超大型油轮)现货收益超过20万美元/天,目前油轮手持订单占现有船队比例已达37%,预计从2027年起油轮船队供应增速将逐渐超过需求。
申万宏源证券认为,原油轮市场VLCC运力严重不足,导致运价弹性的大幅释放。国泰海通认为,油运有望出现超高景气且可持续,提供业绩估值双重空间。
干散、特种船与集运业绩同步释放
干散货、特种运输、集装箱航运赛道同步迎来景气兑现,不同细分航企依托各自市场红利,三季度业绩普遍提速。
干散货赛道上,国航远洋第三季度实现营业收入3.73亿元,同比增长45.14%;实现归母净利润7737.28万元,同比增长211.84%。前三季度,公司实现营业总收入10.14亿元,同比增长46.43%;实现归母净利润2.01亿元,同比增长98070.64%。公司将之归因于运价上行、两艘新造船投运及购入一艘CAPE船带动运力与收入提升。
同样受益于干散货市场回暖的海通发展,第三季度归母净利润为2.95亿元,同比增长78.10%;前三季度归母净利润为8.19亿元,同比增长224.09%。公司称,增长源于境内外航运市场景气度提升,加之把握市场周期持续扩大控制运力规模,同时拓展外租船舶运输业务。
特种船板块则持续受益于能源转型与高端制造出口红利。中远海特是第二、第三季度连续提速的典型。公司第二季度实现归母净利润9.65亿元,同比增长101.31%;第三季度归母净利润为12.46亿元,同比增长147.12%,创上市以来单季新高。公司表示,第三季度受益于全球能源转型加速、中国先进制造出口高景气带动,特种船市场延续第二季度以来的向好态势,前三季度累计货运量2571万吨,同比增长43%。
集装箱运输方面,中远海控第三季度归母净利润为172.30亿元,同比增长80.73%,环比增长128.45%。公司称,主要系集装箱航运业务货运量与单箱收入同比双升。第三季度,公司集装箱航运业务完成货运量721.15万标准箱,同比增长4.46%;实现收入732.95亿元,同比增长30.35%。
以内贸为主的中谷物流第三季度归母净利润为8.45亿元,同比增长149.41%。公司表示,利润增加系今年外贸运力投放增多且外贸运价上涨所致。
“四季度末属于集运传统旺季,不少货主需要赶在春节前完成出货,美国需求尚可,欧洲需求偏弱。同时,多家班轮公司持续复航苏伊士运河,欧线供给面临一定压力。”上海国际航运研究中心国际航运研究所副所长郑静文对上海证券报记者表示,对于现阶段,需求端对集装箱运价的支撑正在弱化。运价能否稳住,主要还是看巴拿马运河通行情况、港口拥堵程度以及相关政策调整等扰动因素的可持续性。
(文章来源:上海证券报)