
预测盛屯矿业的股票
1、根据不同机构的预测,盛屯矿业2026年全年目标价按不同估值情景划分为三个区间:谨慎情景23-29元,中性情景36-38元,乐观情景47-45元。
2、支撑位与阻力位赢家江恩价格工具显示,盛屯矿业当前支撑位为173元,阻力位为102元。
3、ST盛屯是否能涨到20元存在不确定性。分析如下:乐观预测:有观点认为,ST盛屯矿业由于其丰富的矿产资源和良好的发展前景,其股价有可能在三年内上涨到20元。这一预测主要基于公司在非洲、印尼等国外以及国内的矿产资源储备,以及预期中2024年业绩的大幅增长。
4、盛屯矿业2026年净利润预计在35亿至60亿之间,最高可能较前一年增长4倍,业绩增长受产能扩张和毛利率提升驱动,但需关注金属价格波动风险。净利润预测区间及股价关联根据机构预测,盛屯矿业2026年净利润区间为35亿至60亿。
600711股票详情
1、00711是盛屯矿业的股票代码。以下是对盛屯矿业的详细解释:公司概况 盛屯矿业(股票代码:60071SH)是一家在A股上市的公司。公司致力于镍、铜、钴等能源金属的业务发展,并贯彻上控资源、下拓材料的经营战略。主营业务 盛屯矿业的主营业务涉及矿产资源的开采、加工和销售。
2、00711是长城久兆股票。以下是关于600711长城久兆股票的详细解释:股票标识:600711是该股票的标识代码,投资者可以通过此代码在证券市场上识别并交易该股票。公司背景:长城久兆是一家在上海证券交易所上市的公司,可能涉及金融、科技或其他多个领域。
3、00711(盛屯矿业)股票截至2025年10月21日的详细信息如下:股价与交易信息股价表现:当日收盘价为38元,较昨日收盘价上涨0.20元(+96%),开盘价35元,最高价48元,最低价19元。近52周股价波动区间为48元(最低)至175元(最高)。
4、山东瑞康医药股份有限公司(股票代码600711)的简要分析如下:股票代码与市场情况 山东瑞康医药股份有限公司的股票代码为600711,在上海证券交易所上市。“牛叉诊股”这类术语通常用于形容股票市场的热门或抢手状态,但并非专业的金融分析术语。
5、盛屯矿业属于是上交所主板A股板块的;股票代码是600711;交易所是上海证券交易所。盛屯矿业集团有限公司(以下简称公司)是在厦门电器厂改制的基础上,于1992年9月以社会融资方式设立的股份有限公司。
st盛屯能涨到20元吗
1、ST盛屯是否能涨到20元存在不确定性。分析如下:乐观预测:有观点认为,ST盛屯矿业由于其丰富的矿产资源和良好的发展前景,其股价有可能在三年内上涨到20元。这一预测主要基于公司在非洲、印尼等国外以及国内的矿产资源储备,以及预期中2024年业绩的大幅增长。谨慎预测:然而,也有分析给出了更为谨慎的预测。
2、很难简单判断st盛屯是否能涨到20元。股票价格的走势受到多种因素综合影响。公司自身的业绩表现是关键,如果其在未来能实现业务的大幅增长、盈利能力显著提升,比如矿业资源开发取得重大突破,产量大幅增加且成本有效控制,或者在新能源等新兴业务领域开拓成功,带来可观的利润,那股价可能会有较大幅度上涨。
3、基于PE估值的预测:有分析测算,ST盛屯摘帽后按15倍PE(2024年EPS 0.64元)计算,合理股价为6元。乐观预期:考虑摘帽溢价及铜价支撑,乐观目标价为12-15元,这较2025年6月底的股价涨幅可达122%-178%。其他分析:有人认为,摘帽后股价能到8元,若半年报业绩良好,10月份可能达到9元。
盛屯矿业具有黑马特征吗
1、盛屯矿业具有典型的黑马特征。从股价表现来看,其股价从2024年9月的37元涨至2025年高点135元,涨幅达237%,这是黑马股的重要外在表现。从内在因素分析,主要有以下几方面支撑其黑马特征:一是新能源金属全链布局。
2、盛屯矿业具备明显的黑马特征,核心源于“新能源金属+贵金属”双赛道的业绩弹性与估值重构空间。从行业周期、资源布局、业绩增长预期三方面看,公司正处于多重利好叠加的爆发窗口,符合黑马股“预期差显著、业绩高增长、估值修复”的典型特征。
3、钼作为耐高温合金关键原料,受益于航空航天、新能源设备需求增长;锂则是动力电池核心材料,政策扶持下需求持续扩张。其资源储备与新能源产业链深度绑定,可能成为市场尚未充分定价的潜力标的。需验证其钼矿储量真实性、锂资源开发技术及转型期业务稳定性,避免转型风险。
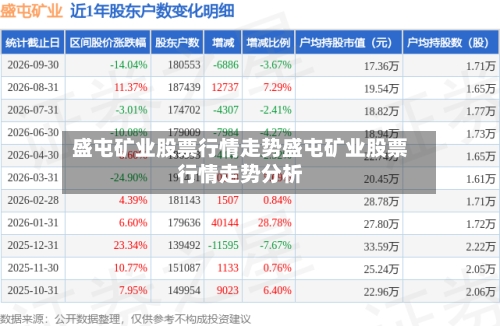
4、盛屯矿业(600711)总市值2665亿,净利润53亿元,同比下降81%。
5、盛屯矿业(600711)优势:主营业务为有色金属矿山采掘、矿产品贸易、金属金融服务等,在金属铜、金属钴领域有业务布局。随着全球经济的发展,对有色金属的需求可能保持稳定增长。风险:有色金属价格波动大,矿山开采存在安全和环保风险,国际贸易政策变化可能影响矿产品贸易。
盛屯矿业25年目标价
业绩增长预期是核心驱动机构预测2025年全年净利润同比增长159%,核心驱动因素包括:产能扩张、行业需求。
盛屯矿业15亿买矿并非“捡漏”,此次交易存在多重风险,具体分析如下:资源价值与开发成本差距显著阿杜姆比金矿虽控制资源量达188万盎司、推断资源量209万盎司,按当前金价计算理论价值超549亿元人民币,但矿区尚未开发,实际开发成本存在巨大不确定性。
投资策略建议短期配置:若看好金属价格持续上涨,可参与博弈(弹性强于紫金矿业、洛阳钼业)。长期关注:需跟踪海外项目扩产进度、金属价格趋势及财务合规整改情况。仓位控制:普通投资者不宜重仓(管理风险高),可少量配置博取周期红利。



