
华夏银行股票怎么样
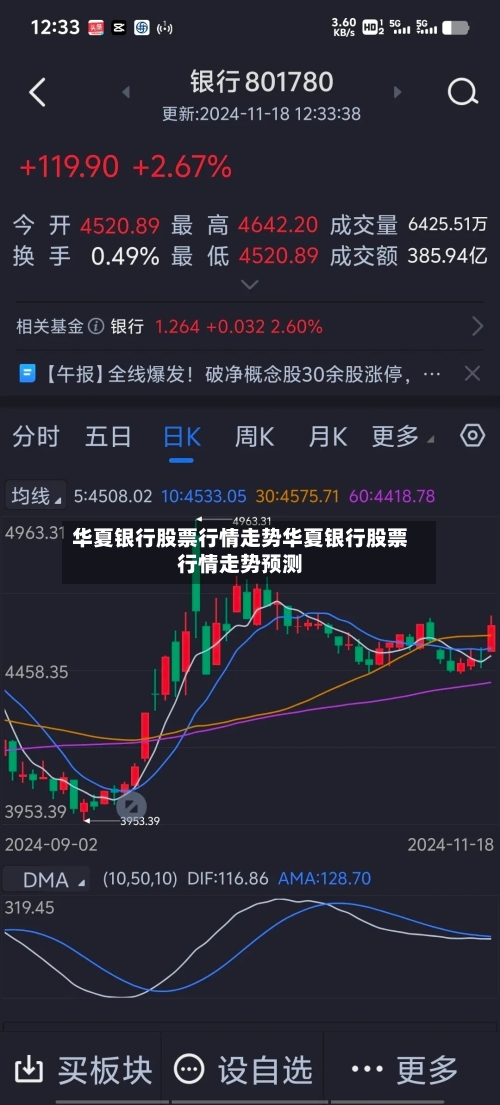
华夏银行股票近期表现比较平稳,适合稳健型投资者。目前股价在5元左右波动,市盈率约4倍,属于银行股中估值较低的。从基本面看,华夏银行资产质量稳定,不良贷款率控制在7%左右,低于行业平均水平。具体来看几个关键点: 盈利能力方面,2024年净利润增长约3%,虽然增速不快但很稳定。
华夏银行作为一家业绩稳健的银行股,其投资价值在当前的市场环境下尤为凸显。综上所述,华夏银行因其股本相对较小、股价处于相对较低水平、市场时机适宜以及作为绩优股的投资价值等因素,被认为是目前银行股中值得投资的股票之一。
华夏银行和民生银行在银行业内均具有较高的地位。但具体排名可能因不同评价标准而有所不同。投资者需关注两家银行在业务规模、市场份额、品牌影响力等方面的表现,以评估其行业地位。
华夏银行为何出现倒挂严重?
经营策略不当:华夏银行在过去可能过于追求规模扩张,忽视了风险管理和资产质量的提升,导致风险较高的资产占比过大。
业务结构可能存在过度依赖某些高风险业务或行业的情况,使得银行的盈利能力和抗风险能力受到严重影响。
华夏银行出现倒挂严重的现象,主要是因为其经营策略、市场环境以及内部管理等多方面因素共同作用的结果。从经营策略角度来看,华夏银行可能在过去一段时间内过于追求规模扩张,忽视了风险管理和资产质量的提升。
导致倒挂现象的出现。定价机制与市场动态不匹配:华夏银行的定向增发定价机制可能未能充分考虑到市场动态的变化,导致增发价格与市场价格之间存在较大的差异,进而引发倒挂现象。综上所述,华夏银行定向增发出现倒挂现象主要是由于定增价格定价机制与市场动态的不匹配以及市场走势的持续低迷等因素共同作用的结果。
华夏银行股票趋势分析
华夏银行股票趋势分析:定增预案分析 溢价发行:华夏银行本次定增预案计划以133元/股的价格发行不超过15亿股A股,相较于5月12日的收盘价35元/股,溢价率高达1097%。这种溢价发行在A股市场极为罕见,且可能引发市场对炒作嫌疑的担忧。
以及部分银行自身业绩与内控问题引发的市场信心不足。
华夏银行股票近期表现比较平稳,适合稳健型投资者。目前股价在5元左右波动,市盈率约4倍,属于银行股中估值较低的。从基本面看,华夏银行资产质量稳定,不良贷款率控制在7%左右,低于行业平均水平。具体来看几个关键点: 盈利能力方面,2024年净利润增长约3%,虽然增速不快但很稳定。
华夏银行当前市销率(PS)为2(截至2025年12月18日),分位点百分位为63%,中位值为12。以下从定义、当前值解读、估值比较三个维度展开分析: 市销率(PS)的定义与意义市销率是股票市值与营业收入的比率,计算公式为:PS = 总市值 / 营业收入。
目前华夏银行的股价为9元,而民生银行的股价仅为6元出头。但从相对估值角度看,华夏银行的股价在除权后可能降至4元多每股,显得更为低廉。华夏银行的净资产为68元,这意味着其股价相对于净资产有一定的安全边际。
华夏银行200亿定增获批,受政策约束增发价或大幅高于现价,溢价增发或成行业常态。以下是对相关内容的详细分析:华夏银行定增背景与目的 华夏银行此前公告定向增发股票申请获中国证监会核准,此次增发募资旨在提高该行的资本充足率,定增实施后该行资本充足率指标或有所提升。



