
未来三个月钢铁行情走势预测
整体趋势:价格承压,阶段性回暖2025年下半年国内钢铁市场整体处于价格承压状态,9月份钢材价格预计稳中偏弱运行。
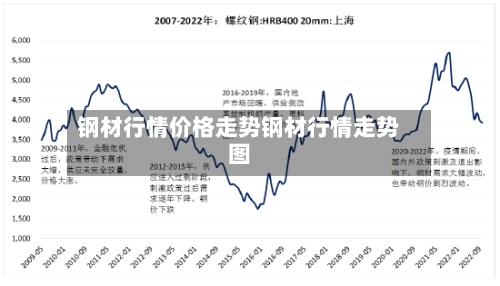
综合来看,未来三个月钢铁行情缺乏明显上涨驱动,或在成本支撑与需求疲软的博弈中维持区间震荡,若需求持续低于预期,不排除价格小幅下行的可能。
未来三个月钢铁行情整体大概会呈现震荡偏强的态势,不过会因供需、政策等因素而有波动风险。
未来三个月钢材价格将呈现震荡偏弱走势,整体下行压力大于上行支撑,核心波动区间预计在3200-3500元/吨。 主要下行压力需求疲软是核心制约因素。制造业PMI处于荣枯线以下,新订单减少;建筑业活动指数回落,直接削弱建筑钢材需求。
未来三个月钢铁行情整体或呈震荡偏强态势,但受供需、政策等因素影响存在波动风险。以下从核心影响因素展开分析:供需基本面 供应端:受环保限产、高炉检修等因素影响,部分地区钢铁产能释放或受限,尤其是粗钢产量增速可能放缓;但若下游需求回暖,钢厂开工率或维持高位,供应端存在一定支撑。
铁矿石价格三个月涨超80%,而钢铁产量下滑,主要受供需格局变化、市场炒作及政策预期影响,后市铁矿石价格面临下行压力,供需或趋于平衡。铁矿石价格上涨原因供应端收缩全球发货量下滑:今年一季度全球铁矿石发货同比显著偏弱,下滑超2000万吨。
2025年钢材价格走势
1、阶段性上涨因素:政策与供需改善预期、成本端支撑、阶段性旺季需求。
回调风险因素:内需增长乏力、出口承压、淡季回调风险。
2、025年钢材价格预计会呈现下跌趋势。但需要注意的是,钢材价格受到多种复杂因素的影响,实际走势可能受到各种不确定性和突发事件的干扰。因此,相关行业和投资者应密切关注市场动态和政策变化,以便及时做出调整和应对。
3、全国钢筋价格呈现反弹趋势,云南区域价格仍面临下跌压力,整体走势呈现分化态势。全国市场:价格反弹,驱动因素明确自2025年6月底以来,全国钢材价格持续反弹。截至7月23日,全国钢材平均价格涨至3640元/吨,较6月26日上涨5%;螺纹钢主力合约收盘价上涨约2%。
4、025年下半年钢材价格走势存在涨跌两种可能性,需结合市场供需、成本、政策等因素综合判断。 价格承压下跌的可能性进入9月后,钢材市场基本面压力可能阶段性加大。根据行业预测,钢材综合价格指数或环比下跌至3492点,其中螺纹钢、热轧产品、铁矿石的均价均有不同程度下跌空间。
5、025年钢材价格预计将呈现震荡下行的总体趋势,全年均价较2024年下降约3%,主要运行区间在3000-3500元/吨。 全年核心走势2025年钢材市场将受到需求疲软、成本下移及宏观政策等多空因素交织影响,价格重心较2024年下移。
未来钢铁市场价格预测
螺纹钢:05合约短期压力位3150-3200元/吨,支撑位3000-3030元/吨。 热卷:需求预期好于螺纹,预计维持弱稳状态。05合约短期压力位3300-3320元/吨,支撑位3200-3230元/吨。 铁矿石:供应宽松问题凸显,价格承压。
2024年7-8月 价格趋势:进入钢材季节性需求淡季,供需矛盾持续累积,价格存在一定下跌压力,且今年下跌进度晚于去年同期,下跌幅度小于去年。 影响因素:前期国内煤矿减产的影响仍在持续,后续盘面交易已充分消化相关预期,铁水产量见顶后钢厂利润收缩,钢厂主动减产挤压钢材成本。
原料端铁矿石、炼焦煤价格温和震荡,叠加钢材需求结构转型,钢企利润有望进一步修复,对钢材价格形成一定支撑。
未来三个月(2025年9月至11月)钢铁行情预计整体承压,价格稳中偏弱运行,但区域或时间节点可能存在短暂回暖机会。整体趋势:价格承压,阶段性回暖2025年下半年国内钢铁市场整体处于价格承压状态,9月份钢材价格预计稳中偏弱运行。尽管全国市场整体面临下行压力,但特定区域(如江西)可能因供需结构变化出现阶段性反弹机遇。
2026年钢材原材料价格走势如何
1、026年钢材原材料价格走势受多种因素综合影响,整体较为复杂,短期震荡趋弱,中长期则取决于供需格局和政策效果。 短期走势(2月)伴随春节到来,市场受节日氛围影响,需求释放转弱,对价格有一定利空。
2、废钢资源供应相对丰富。主要原材料价格偏弱运行,意味着钢材的成本支撑较2025年有所减弱。 综合预判综合供需和成本来看,2026年钢价缺乏大涨或大跌的基础。全年价格重心可能较2025年小幅上移,但整体将保持震荡走势,其波动节奏将高度依赖实际需求强度的释放。
3、出口:预计净出口粗钢约20亿吨,同比下降0%,但仍将维持高位。 供给端:产量持续调控2026年我国粗钢产量预计降至35亿吨,同比下降8%。政策调控常态化,建筑材产量压减力度大于板材,行业继续向高附加值产品倾斜。
4、成本支撑减弱:铁矿石、焦炭等原材料市场预计趋于宽松,其对钢价的成本支撑作用将减弱。多种不确定性风险:宏观政策对需求的刺激力度、粗钢压减政策的具体执行情况、国际贸易环境变化等,都将为价格走势带来不确定性。
5、026年钢材市场预计将呈现供需弱平衡格局,价格整体前低后稳,行业盈利改善但分化加剧,高端钢材是盈利核心。 宏观环境全球经济呈现“韧性与脆弱并存”的格局。中国经济预计GDP增长8%-0%,坚持“稳中求进”的宏观政策,财政赤字率提高,货币政策降准降息以支持内需,消费贡献率将超60%。
6、兰格钢铁网高级分析师王英广预计走势为探底回升。市场有望在完成探底后,在基建和制造业支撑下实现价格的小幅修复。 核心影响因素综合来看,2026年钢价主要受三大因素驱动:供需关系再平衡(供给收缩与房地产需求下滑放缓、制造业需求增长的博弈)、成本支撑力度(原材料价格压力缓解)以及宏观政策效果(“反内卷”等产业政策的执行力度)。



